投資信託は、NISAでもよく使われる商品です。
でも、「自分のお金を誰に預けて、誰が何をしているのか」を説明できる人は少ないのではないでしょうか。
仕組みが分からないものにお金を預けるのは不安です。この記事では、投資信託に関わる会社と、お金の流れを整理します。
投資信託は、販売会社・運用会社・信託銀行の3社が役割を分けて動かす仕組みです。集めたお金は信託銀行で分けて管理されるため、関わる会社が破綻しても財産は守られます。ただし、値動きのリスクはなくなりません。
この記事で分かること
- 投資信託に関わる3つの会社と、それぞれの役割
- 自分のお金がどこに置かれているのか
- 「会社の破綻」と「値下がり」のリスクの違い
投資信託は「みんなのお金をまとめて、プロが運用する」仕組み
投資信託は、たくさんの投資家から集めたお金を1つにまとめ、専門家が株や債券などに投資して運用する商品です。
1人では買えない数の会社に、少ない金額で分散して投資できるのが特徴です。
運用の結果、増えたり減ったりした分は、投資した金額に応じて投資家に分けられます。
 warrettくん
大きな鍋に、みんなでお金を入れて、まとめて運用してもらうイメージだね。
関わる3つの会社と役割
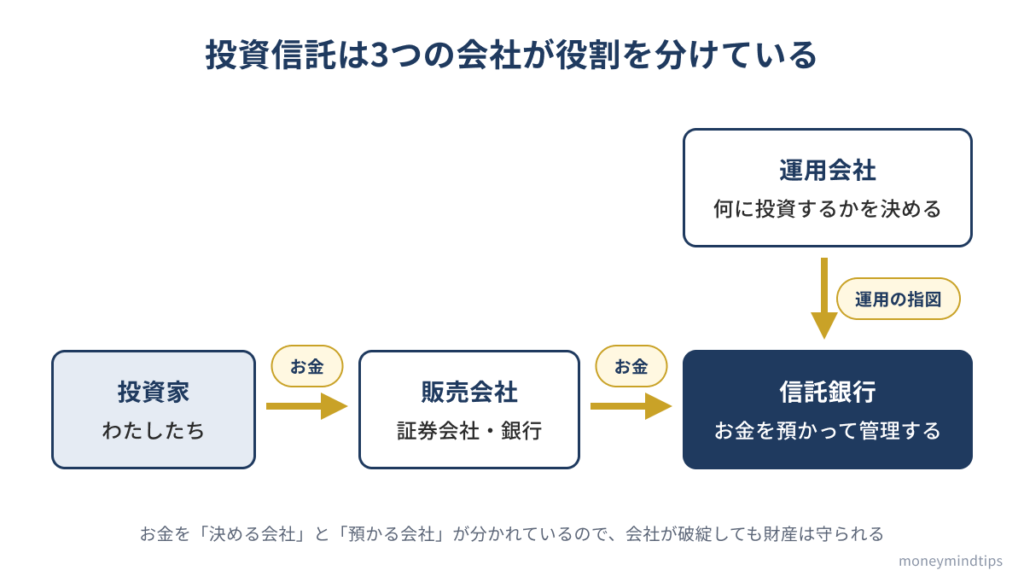
投資信託は、1つの会社がすべてを行うのではなく、3つの会社が役割を分けています。
- 販売会社
-
投資信託を売る会社(証券会社や銀行)。投資家の窓口になり、申込みの受付や運用報告書のお届けなどを行う
- 運用会社
-
集めたお金を何に投資するかを決める会社。信託銀行に「これを買って」と指図を出す
- 信託銀行(受託会社)
-
集めたお金を実際に保管・管理する会社。運用会社の指図にもとづいて売買を行う
(出典:投資信託協会「よくあるご質問」)
お金を「決める会社」と「預かる会社」が分かれているのが、投資信託の大きな特徴です。
会社が破綻しても、財産は守られる仕組み
信託銀行は、投資信託のお金(信託財産)を、自分の会社のお金とは分けて管理しています。これを「分別管理」といいます。(出典:投資信託協会「よくあるご質問」)
そのため、販売会社や運用会社、信託銀行が破綻した場合でも、投資信託の財産そのものは、それらの会社の借金の返済などに使われない仕組みになっています。
warrettくんお店がつぶれても、預けた荷物は別の倉庫にしまってあるから大丈夫、という感じなんだ。
よくある誤解
誤解「分別管理があるから損をしない」
分別管理で守られるのは、「会社が破綻したときに財産がなくなる」リスクです。
投資した株や債券の値段が下がれば、投資信託の値段(基準価額)も下がります。守られるのは「破綻」からであって、「値下がり」からではありません。
誤解「買った販売会社によって中身が変わる」
同じ投資信託であれば、どの販売会社で買っても、運用の中身は同じです。
違いが出るのは、購入時の手数料や、積立の設定のしやすさなど、販売会社ごとのサービスです。
投資信託は元本が保証されていません。運用の結果、投資した金額を下回ることがあります。
だからどうするか
- 投資信託は「3社が役割を分けている」ことを知っておく
- 守られるのは「会社の破綻」から。値下がりのリスクは自分で考える
- 同じ商品なら、どこで買うかは手数料やサービスで選ぶ
投資信託を持っている間にかかる手数料(信託報酬)は、3社で分け合われています。手数料の仕組みは、別の記事で詳しく解説します。
まとめ
- 投資信託は、集めたお金をまとめてプロが運用する商品
- 販売会社(窓口)・運用会社(決める)・信託銀行(預かる)の3社が役割を分けている
- お金は信託銀行で分別管理され、関わる会社が破綻しても財産は守られる
- ただし、値下がりのリスクはなくならない
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。