投資信託を選ぶときは「目論見書(もくろみしょ)を読みましょう」と言われます。
でも、開いてみると文字や数字がびっしりで、どこを見ればいいのか分からない方も多いと思います。
この記事では、目論見書のうち、最低限見ておきたい4つのポイントを説明します。
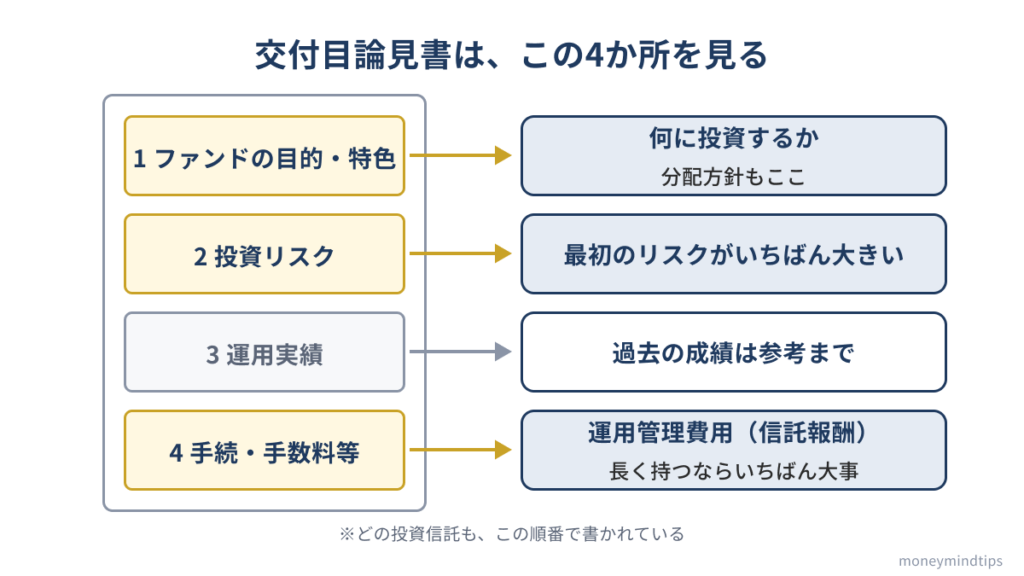
目論見書は、どの投資信託も決まった順番で書かれています。「何に投資するか」「どんなリスクがあるか」「費用はいくらか」「分配金をどう出すか」の4か所を見れば、その投資信託の中身はつかめます。
この記事で分かること
- 目論見書とは何か、どこで見られるか
- 最低限見ておきたい4つのポイント
- 数字を見るときの注意点
目論見書とは
- 目論見書
-
投資信託の説明書。運用会社が作り、販売会社(証券会社など)が投資家に渡す
- 交付目論見書
-
買う前に必ず渡される、要点をまとめた目論見書。ふつう「目論見書」と言えばこちら
- 請求目論見書
-
さらにくわしい内容が書かれた目論見書。希望すれば受け取れる
交付目論見書は、投資信託協会の規則で、書く順番が決められています。(出典:投資信託協会「交付目論見書の作成に関する規則」)
どの投資信託も同じ順番なので、見る場所を一度覚えれば、ほかの投資信託でも同じように読めます。
| 順番 | 項目 | 書かれていること |
|---|---|---|
| 1 | ファンドの目的・特色 | 何に、どんな方針で投資するか。分配方針もここ |
| 2 | 投資リスク | 値動きの原因になるもの |
| 3 | 運用実績 | 過去の基準価額や、毎年の成績 |
| 4 | 手続・手数料等 | 申込みの方法と、かかる費用 |
目論見書は、証券会社の商品ページや、運用会社のサイトで見られます。
 warrettくん
分厚く見えるけど、見る場所はほぼ決まっているんだ。
ポイント1:「ファンドの目的・特色」で、何に投資するかを見る
最初に見るのは、その投資信託が何に投資して、何を目指しているかです。
- 投資する対象(日本の株式、全世界の株式、債券など)
- 目指す値動き(「〇〇指数に連動」ならインデックス型、「指数を上回る」ならアクティブ型)
- 為替ヘッジの有無(海外の資産に投資する場合、為替の影響を抑えるかどうか)
たとえば「S&P500指数に連動する投資成果を目指します」と書かれていれば、アメリカの代表的な500社の株価の動きに合わせて動く投資信託だと分かります。
ポイント2:「投資リスク」で、値動きの原因を見る
投資リスクの欄には、基準価額が上がったり下がったりする原因が書かれています。
影響が大きいものから順に並べることになっているので、最初に書かれているリスクが、その投資信託でいちばん大きなリスクです。(出典:投資信託協会)
| よく出てくるリスク | 意味 |
|---|---|
| 価格変動リスク | 投資している株式などの値段が動くこと |
| 為替変動リスク | 円高になると、海外の資産の円での価値が下がること |
| 信用リスク | 投資先の会社や国の経営が悪くなり、価値が下がること |
| 流動性リスク | 売りたいときに、適正な値段で売れないこと |
投資信託の損益は、すべて投資家のものです。元本は保証されません。
ポイント3:「手続・手数料等」で、費用を見る
費用は、直接払うものと、持っている間に間接的に払うものに分かれています。(出典:投資信託協会)
| 費用 | 払うタイミング | 見るポイント |
|---|---|---|
| 購入時手数料 | 買うとき | ネット証券では「なし」のことも多い |
| 信託財産留保額 | 売るとき | 「なし」のものも多い。かかる場合は、売る金額に対して決められた率 |
| 運用管理費用(信託報酬) | 持っている間ずっと | いちばん大事。年率で書かれている |
| その他の費用・手数料 | 持っている間 | 売買の手数料や監査費用など。事前に金額が決まっていない |
長く持つなら、いちばん大事なのは「運用管理費用(信託報酬)」です。毎日、ファンドの資産から差し引かれ続けるためです。
warrettくん同じ指数に連動する投資信託なら、信託報酬の低いものを選ぶのが基本だよ。
ポイント4:「分配方針」で、分配金の出し方を見る
分配方針は「ファンドの目的・特色」の欄に書かれています。
年に何回決算があり、分配金をどう決めるかが分かります。長く積み立てて増やしたい場合は、分配金を出さない(出すことが少ない)投資信託の方が、効率的に増やしやすくなります。
運用実績の見方の注意点
運用実績には、過去の基準価額の推移や、毎年の成績が棒グラフで載っています。ただし、過去の成績は将来の成績を約束するものではありません。運用実績は「どれくらい上下に動いてきたか」を知るために見ると役に立ちます。
目論見書の内容は、投資信託ごとに違います。買う前には、必ずその投資信託の最新の交付目論見書を確認してください。投資信託は元本が保証されず、値下がりすることがあります。
今日からできること
- 持っている(または気になる)投資信託の交付目論見書を、証券会社のサイトで開いてみる
- 「ファンドの目的・特色」で、何に投資しているかを1行で言えるか確かめる
- 「運用管理費用(信託報酬)」の年率を確認する
まとめ
- 交付目論見書は、どの投資信託も決まった順番で書かれている
- 「ファンドの目的・特色」で、何に投資して何を目指すかを見る
- 「投資リスク」は、最初に書かれているものがいちばん大きい
- 費用は「運用管理費用(信託報酬)」がいちばん大事
- 分配方針は「ファンドの目的・特色」の中にある
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。