投資信託には、定期的に分配金を出すものと、出さないものがあります。
お金を受け取れる「分配金あり」の方が得に見えますが、長く積み立てる人には「分配金なし」がよくすすめられます。
この記事では、分配金がどこから出ているのかを説明し、あり・なしがどんな人に向いているかを整理します。
分配金はファンドの資産から払われるので、受け取った分だけファンドの価値(基準価額)が下がります。増やしている時期は分配金なしが効率的で、使う時期になったら分配金ありや取り崩しを考えます。
この記事で分かること
- 分配金が出ると基準価額が下がる理由
- 「元本払戻金(特別分配金)」の正体
- 積み立てる時期と取り崩す時期で、向いているものが違う理由
分配金は「ファンドの中」から出ている
分配金は、運用会社がくれるボーナスではありません。ファンドが持っている資産の一部を、投資家に払い出したものです。
そのため、分配金が出ると、その分だけ基準価額が下がります。
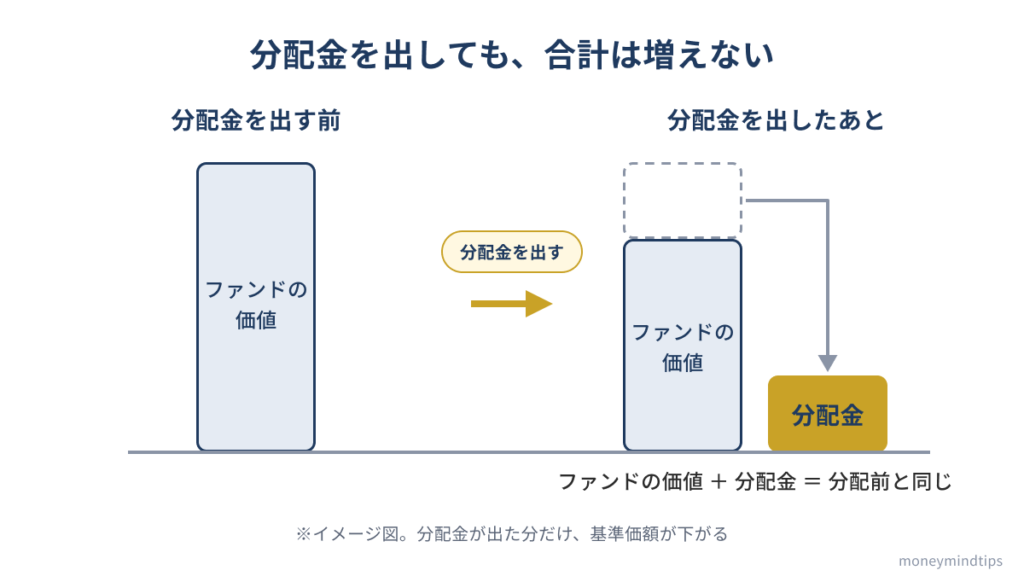
分配金をもらっても、手元の分配金とファンドの価値の合計は増えていません。
お財布の右ポケットから左ポケットに、お金を移したのと同じです。
 warrettくん
分配金は「増えたお金」じゃなくて、「中身の一部を外に出したお金」なんだ。
「元本払戻金(特別分配金)」とは
分配金には2種類あります。どちらになるかは、自分が買った値段(個別元本)と、分配金が出る前の基準価額で決まります。(出典:投資信託協会)
- 個別元本
-
自分がその投資信託を買った値段。何回かに分けて買った場合は平均の値段
- 普通分配金
-
個別元本を上回っている部分から払われる分配金。運用の利益なので、課税口座では税金がかかる
- 元本払戻金(特別分配金)
-
個別元本を下回っている部分から払われる分配金。自分が出したお金の一部が戻ってきただけなので、税金はかからない
| 例:個別元本が10,000円の人 | 分配前の基準価額 | 300円の分配金の内訳 | 分配後の個別元本 |
|---|---|---|---|
| 利益が出ているとき | 10,300円 | 普通分配金 300円 | 10,000円のまま |
| 損が出ているとき | 9,800円 | 元本払戻金 300円 | 9,700円に下がる |
損が出ているときでも、分配金が出ることがあります。そのときの分配金は、運用の利益ではなく、自分が出したお金が戻ってきただけです。
元本払戻金に税金がかからないのは、利益ではないからです。(出典:国税庁「証券投資信託の収益の分配」)
積み立てる時期は「分配金なし」が効率的な理由
理由1:増えた分をそのまま次の運用に回せる
分配金を出さないファンドは、運用で得た利益をファンドの中で再投資します。
増えた分がまた運用されるので、長く持つほど複利(利益が利益を生むこと)の効果を受けやすくなります。
理由2:課税口座では、分配金のたびに税金がかかる
課税口座(特定口座・一般口座)では、普通分配金を受け取るたびに税金が引かれます。
税金が引かれた分は、もう運用に回りません。分配金を出さないファンドは、売るまで税金がかからないので、その分も運用に回り続けます。
warrettくん積み立てて増やしたい時期は、お金をファンドの中に置いたままにする方が効率的なんだ。
NISAでは、毎月分配型の投資信託は買えない
NISAでは、毎月分配型の投資信託は対象外です。つみたて投資枠は長期・積立・分散投資に向いた商品に限られ、成長投資枠でも毎月分配型や信託期間20年未満の投資信託などは除かれています。(出典:金融庁「NISAを知る」)
取り崩す時期は「分配金あり」も選択肢になる
老後などに、ためたお金を使っていく時期になると、考え方が変わります。
定期的にお金を受け取りたい場合は、分配金ありのファンドや、分配金なしのファンドを少しずつ売る方法(取り崩し)があります。
- 分配金あり:自分で売る手間がなく、定期的にお金が入ってくる
- 取り崩し(分配金なしを売る):受け取る金額や時期を、自分で決められる
- 分配金あり:分配金の額はファンドが決めるので、自分で調整できない。元本払戻金が続くと、資産が減っていく
- 取り崩し:売る手続きを自分でする必要がある(定期的に売る設定ができる証券会社もある)
分配金の金額が多いことは、運用の成績が良いことを意味しません。分配金の多くが元本払戻金になっている場合もあります。投資にはリスクがあり、元本は保証されません。
だからどうするか
- 今は「増やす時期」か「使う時期」かを考える
- 増やす時期なら、分配金を出さない(または出すことが少ない)投資信託を選ぶ
- すでに分配金ありの投資信託を持っているなら、取引報告書で普通分配金か元本払戻金かを確認する
まとめ
- 分配金はファンドの資産から払われ、出た分だけ基準価額が下がる
- 元本払戻金は、自分が出したお金が戻ってきただけで、利益ではない
- 増やす時期は、利益をファンドの中で再投資する「分配金なし」が効率的
- 使う時期は、分配金ありや取り崩しも選択肢になる
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。