NISAとiDeCoの違いは分かっても、「自分の場合は、どちらにいくら入れればいいのか」で迷う方は多いと思います。
答えは人によって変わりますが、考え方の順番はシンプルです。
この記事では、年代・働き方・余裕資金のタイプ別に、NISAとiDeCoの使い分け方を整理します。
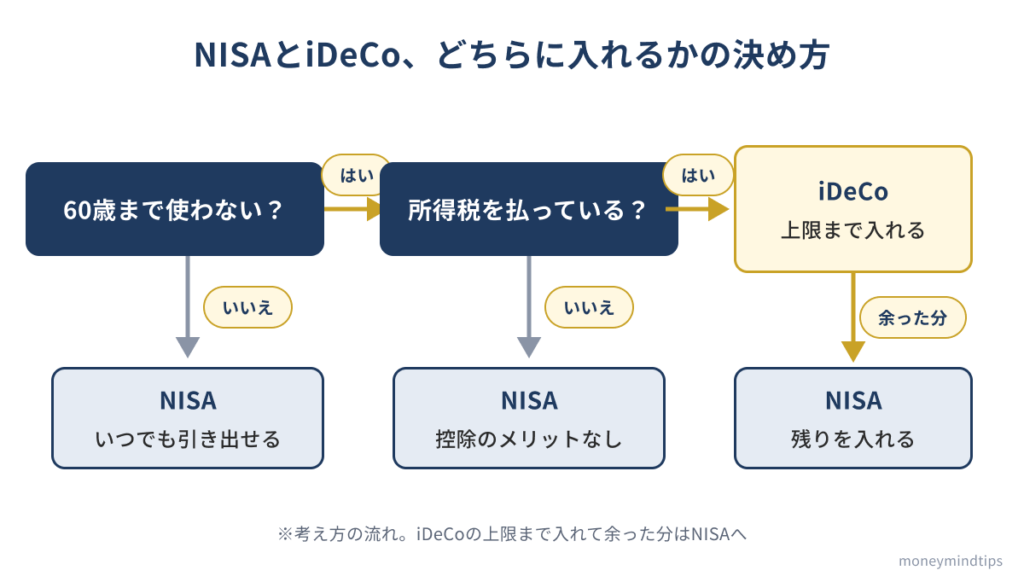
60歳まで使わないと決められるお金があり、所得税を払っているなら、iDeCoを優先しやすくなります。60歳より前に使う可能性があるお金は、いつでも引き出せるNISAに入れます。年代と働き方によって、どちらに比重を置くかが変わります。
この記事で分かること
- 使い分けを決める3つの質問
- 年代・働き方・余裕資金のタイプ別の考え方
- 配分の例
使い分けを決める3つの質問
使う可能性があるならNISA。iDeCoは原則60歳まで引き出せない
払っているならiDeCoの所得控除で税金が安くなる。払っていなければiDeCoのメリットは小さい
iDeCoの上限まで入れても余るなら、残りをNISAに入れる
iDeCoの強みは、掛金がそのまま所得控除になり、払った年から確実に税金が安くなることです。
たとえば所得税率10%の人が年24万円をiDeCoに入れると、所得税と住民税を合わせて年4.8万円ほど安くなります(住民税10%で計算)。運用の成績とは関係なく、この分の効果があります。
 warrettくん
iDeCoは「税金が安くなる」効果が確実な代わりに、60歳まで開けられない。そこを納得できるかがポイントなんだ。
タイプ別の考え方
余裕資金があり、所得税を払っている人
生活防衛資金を確保したうえで、老後まで使わないお金に余裕がある人は、iDeCoを上限まで使い、残りをNISAに入れる考え方が合いやすいです。
iDeCoの所得控除で毎年の税金を減らしつつ、いつでも使えるお金はNISAで増やせます。
20代〜30代前半の人
結婚・住宅・子どもの教育など、60歳より前に大きなお金を使う可能性が高い時期です。
NISAを中心にして、iDeCoは無理のない少額からにすると、急にお金が必要になっても困りにくくなります。
40代以降の人
60歳までの残り期間が短くなるので、「60歳まで引き出せない」ことのデメリットが小さくなります。収入が増えて所得税率が上がっている人も多く、所得控除の効果も大きくなります。
iDeCoを優先して上限近くまで使い、残りをNISAに入れる考え方が合いやすい時期です。
ただし、60歳から受け取るには、60歳までの加入期間が10年以上必要です。50歳を過ぎてから始めると、受け取れる年齢が61歳〜65歳に遅くなることがあります。(出典:iDeCo公式サイト)
自営業者・フリーランスの人
会社員のような退職金や厚生年金がないぶん、iDeCoの掛金の上限が大きく設定されています。老後資金を自分で準備する必要が大きいので、iDeCoを活用する意味も大きくなります。
専業主婦(夫)など、所得税を払っていない人
iDeCoの掛金を払っても、安くなる税金がありません。手数料がかかるぶん不利になることもあるので、NISAを中心に考えます。
iDeCoの掛金の上限(2027年1月引き落とし分から引き上げ)
| 働き方 | 2026年12月引き落とし分まで | 2027年1月引き落とし分から |
|---|---|---|
| 自営業者・フリーランスなど | 月6.8万円(国民年金基金などと合わせて) | 月7.5万円(国民年金基金などと合わせて) |
| 会社員(会社に企業年金がない) | 月2.3万円 | 月6.2万円 |
| 会社員(会社に企業年金がある) | 月2.0万円(企業年金と合わせて5.5万円まで) | 企業年金と合わせて月6.2万円まで |
| 専業主婦(夫)など | 月2.3万円 | 月2.3万円(変更なし) |
(出典:厚生労働省「iDeCoがパワーアップします!」)
配分の例
あくまで考え方の一例です。実際の金額は、生活費や家族の状況に合わせて決めてください。
| 例 | 毎月の投資額 | iDeCo | NISA | 考え方 |
|---|---|---|---|---|
| 40代の会社員(企業年金なし)、生活防衛資金あり | 5万円 | 2.3万円(2027年からは最大6.2万円まで増やせる) | 2.7万円 | 60歳まで使わない分をiDeCoの上限まで |
| 30代の会社員、数年後に住宅購入の予定 | 3万円 | 0.5万円 | 2.5万円 | 使う予定のあるお金はNISAに |
| 20代の会社員、貯金はまだ少なめ | 1万円 | 0円 | 1万円 | まず生活防衛資金。投資はNISAで少額から |
| 専業主婦(夫) | 2万円 | 0円 | 2万円 | 所得控除のメリットがないのでNISAで |
どちらか一方が正解なのではなく、「60歳まで使わないお金」の量で比重が決まります。
warrettくん迷ったら、「60歳まで絶対に使わないと言い切れる金額」だけをiDeCoに入れるといいよ。
NISAもiDeCoも、投資信託を選んだ場合は元本が保証されず、値下がりすることがあります。iDeCoは原則60歳まで引き出せないため、生活費や近いうちに使うお金は入れないようにしましょう。
今日からできること
- 「60歳まで使わないお金」と「それより前に使うかもしれないお金」を分けて書き出す
- 源泉徴収票で、自分が所得税を払っているかを確認する
- 勤め先に企業年金があるかを確認し、iDeCoの上限を調べる
まとめ
- 使い分けは「60歳まで使うか」「所得税を払っているか」「毎月いくら回せるか」の3つで決まる
- 余裕資金があり所得税を払っている人は、iDeCoを上限まで使い、残りをNISAに
- 20〜30代前半はNISA中心、40代以降はiDeCoを優先しやすい
- 所得税を払っていない人は、NISAを中心に考える
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。