「投資は怖いから、お金は全部貯金にしている」
そう考えている方は多いと思います。元本が減らない貯金は、たしかに安心です。
でも、少し見方を変えてみてください。お金を現金で持っていることも、実は1つの「選択」です。
現金で持つことも、「円」という資産に全部を置いている状態です。物価が上がれば、同じ金額で買える量が減るため、何もしないことにもリスクがあります。
この記事で分かること
- 現金も「資産の選び方」の1つであること
- 物価が上がると、現金の価値がどう変わるのか
- 「何もしない」を選ぶ前に知っておきたいこと
現金も「円」という資産を選んでいる状態
投資というと、株や投資信託を買うことを思い浮かべます。
一方で、お金を銀行に置いておくことは「何もしていない」ように感じます。
しかし、見方を変えると、現金で持つことは「円」という1つの資産に、お金の全部を置いている状態です。
株や投資信託を選ばなかったのではなく、「円の現金」という資産を選んでいる、と言えます。
 warrettくん
お財布の中身を全部「円」にしているのも、立派な資産の選び方なんだ。
現金のリスクは「減ること」ではなく「買える量が減ること」
金額は減らなくても、価値は変わる
貯金の100万円は、10年たっても100万円のままです。金額だけを見れば、減っていません。
ただ、その間にモノやサービスの値段が上がると、同じ100万円で買える量は少なくなります。
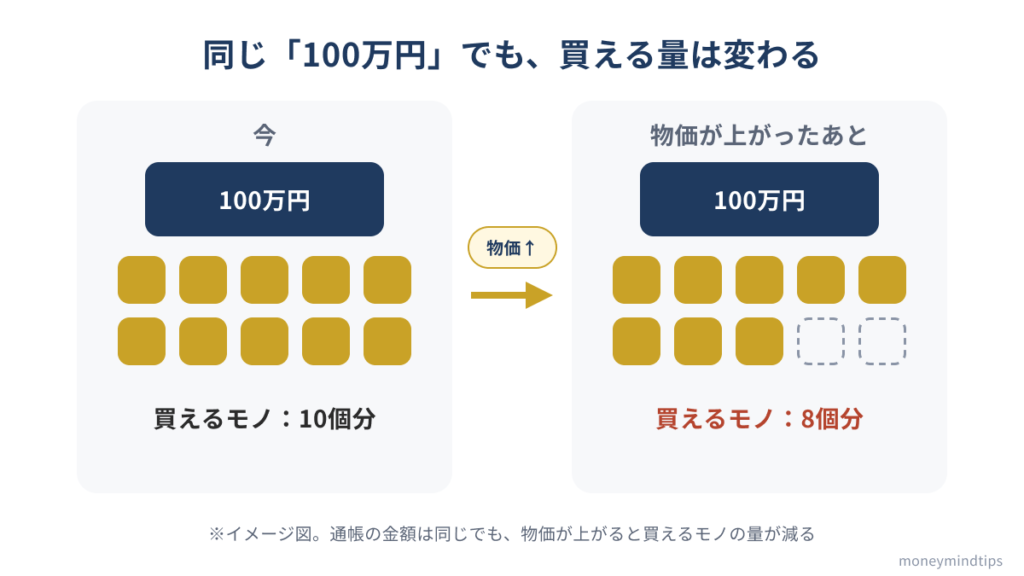
現金のリスクは、金額が減ることではなく、買える量が減ることです。
物価が年2%ずつ上がった場合
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。(出典:日本銀行「2%の『物価安定の目標』」)
仮に物価が毎年2%ずつ上がり続けたとすると、今の100万円で買える量は、次のように変わります。
| 経過年数 | 貯金の金額 | 今の価値に直すと(物価が毎年2%上昇した場合の試算) |
|---|---|---|
| 今 | 100万円 | 100万円 |
| 10年後 | 100万円 | 約82万円 |
| 20年後 | 100万円 | 約67万円 |
※実際の物価の動きは年によって異なります。上の表は、毎年2%で一定と仮定した計算です。
表の計算方法
100万円を「1.02を年数分かけた数」で割っています。たとえば10年後は、100万円 ÷(1.02の10乗=約1.22)=約82万円です。
warrettくん数字は同じでも、中身の「力」が少しずつ弱くなっていくイメージだね。
よくある誤解
誤解「貯金ならリスクはゼロ」
貯金は、金額が減らないという意味では安全です。
ただし、物価が上がる世の中では、「買える量が減る」というリスクを持っています。リスクがゼロなのではなく、リスクの種類が違うだけです。
誤解「投資をしないのが一番安全」
投資には、値下がりのリスクがあります。現金には、物価上昇で価値が目減りするリスクがあります。
どちらにもリスクがあるので、「投資をしない=リスクを取らない」ではありません。何もしないことも、1つのリスクの取り方です。
投資にはリスクがあり、元本は保証されません。現金と投資のどちらが良いかは、お金を使う時期や目的によって変わります。
だからどうするか
大切なのは、現金か投資かの二択ではなく、お金の置き場所を分けて考えることです。
- 近いうちに使うお金や、いざというときのお金は、現金で持つ
- 当面使う予定がないお金は、現金だけに置いておくリスクも考える
- 投資を考えるときは、まず仕組みを知ってから判断する
「どれくらいを現金で持ち、どれくらいを投資に回すか」は、別の記事で詳しく考えます。
まとめ
- 現金で持つことも、「円」という資産を選んでいる状態
- 現金のリスクは、金額が減ることではなく、買える量が減ること
- 物価が毎年2%上がると仮定すると、100万円の価値は10年で約82万円分になる
- 投資にも現金にもリスクがある。大切なのは、お金の置き場所を分けて考えること
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。