証券口座を開こうとすると、「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」といった選択肢が出てきます。
さらにNISA口座もあり、何がどう違うのか迷ってしまいます。
この記事では、それぞれの口座の違いを「税金」と「手続き」の2つの視点で整理します。
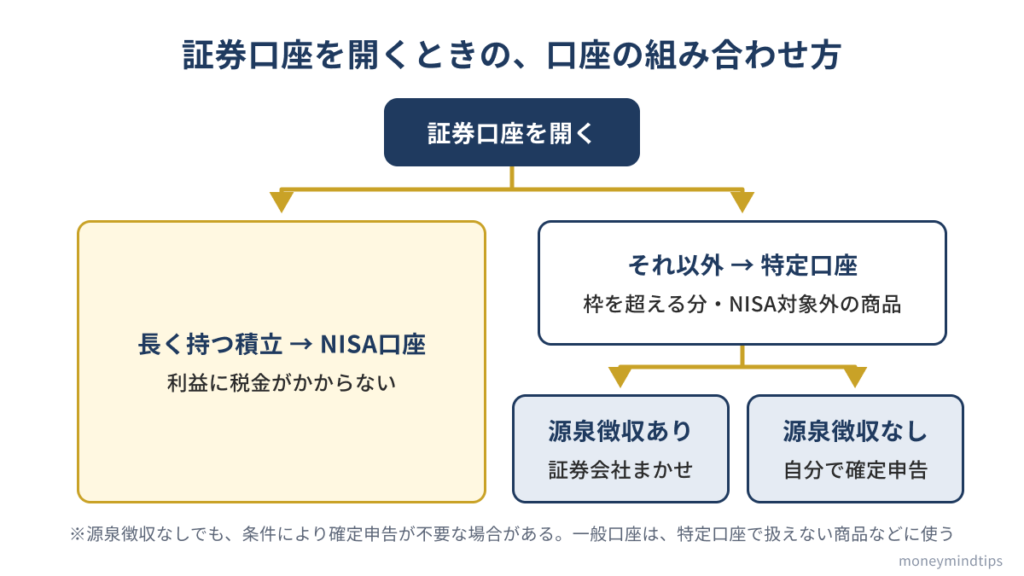
口座の違いは「利益に税金がかかるか」と「税金の手続きを誰がするか」の2つです。NISA口座を中心に使い、枠を超える分や、NISAで買えない商品を特定口座で持つ、という組み合わせが基本になります。
この記事で分かること
- 4つの口座(NISA・特定2種類・一般)の違い
- 特定口座の「源泉徴収あり/なし」の違い
- NISA口座と特定口座の使い分け方
口座の違いは「税金」と「手続き」の2つ
4つの口座を比べる
| NISA口座 | 特定口座(源泉徴収あり) | 特定口座(源泉徴収なし) | 一般口座 | |
|---|---|---|---|---|
| 利益にかかる税金 | 0円(投資できる額に上限あり) | 約20% | 約20% | 約20% |
| 年間の損益の計算 | 不要 | 証券会社がする | 証券会社がする | 自分でする |
| 税金の納め方 | 不要 | 証券会社が差し引いて納める | 自分で確定申告 | 自分で確定申告 |
| 確定申告 | 不要 | 原則不要 | 必要(条件により不要な場合あり) | 必要 |
| 他の口座との損益通算 | できない | できる(確定申告が必要) | できる | できる |
(出典:国税庁 No.1476「特定口座制度」、金融庁「NISAを知る」)
口座によって変わるのは「税金」と「手続き」で、中で買える商品の値動きは同じです。
特定口座と一般口座の違いは「計算を誰がするか」
特定口座では、証券会社が1年間の利益や損失を計算し、「特定口座年間取引報告書」を作ってくれます。(出典:国税庁 No.1476)
一般口座では、この計算を自分で行う必要があります。手間がかかるため、特別な理由がなければ、特定口座を選ぶのが一般的です。
 warrettくん
一般口座は、家計簿を全部手書きでつけるようなもの。特定口座は、それを自動でやってくれるんだ。
特定口座の「源泉徴収あり/なし」の違い
源泉徴収ありは「税金の手続きをおまかせ」
源泉徴収ありを選ぶと、利益が出るたびに、証券会社が税金を差し引いて納めてくれます。原則として、確定申告をしなくて済みます。(出典:国税庁 No.1476)
会社員のように、ふだん確定申告をしない人にとって手間がかからない方法です。
源泉徴収なしは「自分で申告する」
源泉徴収なしを選ぶと、証券会社が作った年間取引報告書をもとに、自分で確定申告をします。
給与を1か所から受けている会社員で、給与以外の所得が年20万円以下の場合は、所得税の確定申告が不要になるルールがあります。(出典:国税庁 No.1900)
ただし、これは所得税の話で、住民税の申告は別に必要になる点に注意が必要です。
源泉徴収なしを選ぶ人がいる理由
利益が少ない年に、上の「20万円以下」のルールで所得税の申告をしなくて済む場合があるためです。ただし、住民税の申告が別に必要になるなど手続きが増えるため、手間を考えると、源泉徴収ありを選ぶ人が多いです。
NISA口座と特定口座の使い分け
NISA口座は、利益に税金がかかりませんが、1年間に投資できる金額と、生涯で持てる金額に上限があります。また、NISAでは買えない商品もあります。(出典:金融庁「NISAを知る」)
- NISA口座
-
税金がかからない口座。長く持つ投資信託の積立などを中心に入れる
- 特定口座
-
NISAの枠を超える分や、NISAで買えない商品を持つ口座
特定口座ならではのメリット
- 投資できる金額に上限がない
- 口座内の損と利益は自動で相殺される(源泉徴収ありの場合)
- 確定申告をすれば、損を翌年以後3年間繰り越せる
最後の「繰り越し」は、上場株式等の譲渡損失について、確定申告をすることで翌年以後3年間にわたって控除できる仕組みです。(出典:国税庁 No.1474)
NISA口座の損失には、この仕組みが使えません。
口座の種類によって、商品の値動きやリスクは変わりません。どの口座でも、投資した商品は値下がりすることがあり、元本は保証されません。
だからどうするか
- 証券口座を開くときは、NISA口座とあわせて特定口座も開いておく
- 特定口座は、手続きの手間が少ない「源泉徴収あり」が選びやすい
- 長く持つ積立はNISA口座を優先し、枠を超える分を特定口座で考える
よくある質問
- 特定口座の「源泉徴収あり/なし」は、あとから変えられますか?
-
変更できる時期や方法は金融機関によって決まっています。多くの場合、年の途中では変えられないため、口座を開く金融機関の案内で確認してください。
- 一般口座を選ぶ理由はありますか?
-
特定口座では扱えない商品を持つ場合などに使われます。通常の投資信託の積立なら、特定口座で足ります。
まとめ
- 口座の違いは「利益に税金がかかるか」と「税金の手続きを誰がするか」
- 特定口座は証券会社が損益を計算してくれる。一般口座は自分で計算する
- 源泉徴収ありなら、原則として確定申告が不要
- NISA口座を中心に、枠を超える分などを特定口座で持つのが基本
参考
- 国税庁 No.1476「特定口座制度」
- 国税庁 No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」
- 国税庁 No.1900「給与所得者で確定申告が必要な人」
- 金融庁「NISAを知る」NISA特設ウェブサイト
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。