NISAの注意点としてよく挙げられるのが、「損益通算ができない」ということです。
でも、損益通算という言葉自体がなじみにくく、何が困るのかピンとこない方も多いと思います。
この記事では、具体的な数字を使って、損益通算ができないとどうなるのかを説明します。
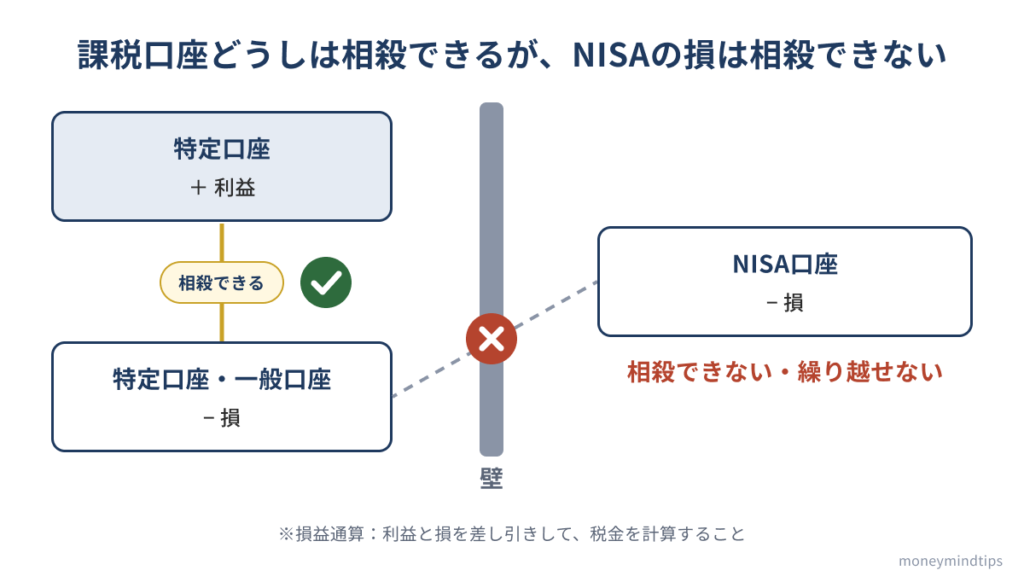
NISA口座で出た損は、他の口座の利益と相殺できず、翌年以降に繰り越すこともできません。だからこそ、NISA口座には、損を出しにくい長期の投資が向いています。
この記事で分かること
- 損益通算と繰越控除の意味
- NISAで損益通算ができないと、どれくらい差が出るのか
- この注意点をふまえたNISAの使い方
損益通算と繰越控除とは
- 損益通算
-
ある取引で出た損と、別の取引で出た利益を相殺して、税金を計算すること
- 繰越控除
-
相殺しきれなかった損を、翌年以降の利益から差し引くこと(上場株式等は翌年以後3年間)
課税口座(特定口座・一般口座)で上場株式や投資信託を売って出た損は、確定申告をすることで、他の利益と損益通算できます。それでも残った損は、翌年以後3年間にわたって繰り越せます。(出典:国税庁 No.1474)
NISA口座で出た損は、この損益通算にも繰越控除にも使えません。
 warrettくん
課税口座の損は「税金を減らす材料」になるけど、NISAの損は材料にならないんだ。
数字で見る「損益通算できない」の影響
同じ年に、ある投資信託で10万円の利益、別の投資信託で10万円の損が出たとします。
税率は20.315%で計算します。(出典:国税庁 No.1463)
| ケース | 利益が出た口座 | 損が出た口座 | 課税される利益 | 税金 |
|---|---|---|---|---|
| A:両方とも特定口座 | 特定口座で+10万円 | 特定口座で−10万円 | 0円(相殺される) | 0円 |
| B:利益は特定口座、損はNISA | 特定口座で+10万円 | NISAで−10万円 | 10万円 | 20,315円 |
| C:利益はNISA、損は特定口座 | NISAで+10万円 | 特定口座で−10万円 | 0円 | 0円 |
※Cの場合、特定口座の損10万円は、確定申告をすれば翌年以後に繰り越せます。
合計の損益はどのケースもゼロです。それでもBだけ税金がかかるのは、NISAの損が、特定口座の利益と相殺されないからです。
同じ口座の中でも「損益通算」の扱いは違う
特定口座(源泉徴収あり)の中では、売買ごとの損と利益は自動で相殺されます。別の特定口座や一般口座との相殺は、確定申告で行います。NISA口座の損は、どの方法でも相殺に使えません。
よくある誤解
誤解「NISAで損をしたら、税金が戻ってくる」
課税口座では、損益通算によって、払いすぎた税金が戻ることがあります。
しかしNISA口座は、もともと利益に税金がかからない口座なので、損をしても税金は戻りません。
誤解「損益通算できないからNISAは不利」
NISAは、利益が出れば税金が0円になる口座です。長く持って利益が出る使い方なら、損益通算できないことの影響は小さくなります。
NISAが不利なのではなく、短期の売買や損が出やすい使い方と相性が悪いのです。
投資にはリスクがあり、元本は保証されません。長く持つ投資でも、損が出ることはあります。
だからどうするか
- NISA口座には、短期で売り買いするものではなく、長く持つ前提のものを入れる
- 値動きの大きいものを短期で売買するなら、課税口座の方が損益通算を使える
- 「NISAの損は相殺できない」ことを知ったうえで、口座を使い分ける
まとめ
- 損益通算は、損と利益を相殺して税金を計算すること。繰越控除は、残った損を翌年以後3年間差し引くこと
- NISA口座の損は、損益通算にも繰越控除にも使えない
- 合計の損益が同じでも、損がNISAにあると税金がかかる場合がある
- NISAは、長く持って利益が出る使い方に向いている
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。