「NISAって、やった方がいいらしい」
そう聞いて調べてみたものの、「非課税」「投資枠」「成長投資枠」など言葉ばかりが並んで、結局なんなのかよく分からない……という方は多いのではないでしょうか。
「制度」として覚えようとすると難しく感じますが、「口座の種類」として見ると、驚くほどすっきり理解できます。
NISAは「投資の利益に税金がかからない口座」です。増えるか減るかは、口座ではなく、口座に入れる商品(中身)で決まります。
この記事で分かること
- NISAの正体は「口座(箱)」であること
- 普通の口座(特定口座・一般口座)と何が違うのか
- 「NISAで損した」という話が生まれる理由
NISAは「商品」ではなく「口座」
NISAは、投資で出た利益に税金がかからない口座です。
銀行に「普通預金口座」があるように、投資にも口座の種類があり、そのうちの1つがNISA口座です。
ここで大事なのは、NISAそのものは商品ではないということ。NISA口座という「箱」の中に、投資信託などの「中身」を入れて使います。
この「箱」と「中身」を分けて考えることが、この記事のすべてです。
 warrettくん
NISAは「何を買うか」じゃなくて「どこで買うか」の話なんだ。お財布の種類みたいなものだね。
そもそもNISAとは(制度の説明)
NISA(ニーサ)は、2014年1月に始まった「少額投資非課税制度」です。イギリスのISA(個人貯蓄口座)をモデルにしています。(出典:金融庁「NISAを知る」)
通常、株式や投資信託で得た利益(売却益や分配金)には約20%の税金がかかります。NISA口座で投資した商品から得られる利益は、この税金がかかりません。
2024年1月から始まった今のNISAには、次のような特徴があります。(出典:金融庁「NISAを知る」)
| 項目 | 内容 |
|---|---|
| 非課税で持っていられる期間 | 無期限 |
| 1年間に投資できる上限 | 最大360万円(つみたて投資枠120万円+成長投資枠240万円) |
| 生涯で非課税で持てる上限 | 最大1,800万円(うち成長投資枠は1,200万円まで) |
| 枠の再利用 | 売却すると、翌年以降にその分の枠が復活する |
| 利用できる人 | 日本に住む18歳以上(その年の1月1日時点) |
| 口座の数 | 1人1口座。金融機関は1年単位で変更できる |
制度の数字は変わることがあります。最新の内容は金融庁のNISA特設ウェブサイトで確認してください。
「投資枠」や「非課税保有限度額」といった言葉が出てくると難しく感じますが、要するに「この箱には、入れられる金額に上限がある」というだけの話です。
「口座の種類」として見ると、NISAがすっきり分かる
投資の口座は大きく3種類
証券会社で投資をするときに使う口座は、大きく分けて次の3種類です。
| NISA口座 | 特定口座(源泉徴収あり) | 一般口座 | |
|---|---|---|---|
| 利益にかかる税金 | 0円(投資できる額に上限あり) | 約20% | 約20% |
| 税金の計算・申告 | 不要 | 証券会社が計算・納付(原則、確定申告は不要) | 自分で計算・申告 |
| 損を他の利益と相殺(損益通算) | できない(翌年への繰り越しも不可) | できる | できる |
※特定口座には「源泉徴収なし」も選べます。
- NISA口座
-
利益に税金がかからない口座。ただし入れられる金額に上限がある
- 特定口座
-
利益に約20%の税金がかかる口座。「源泉徴収あり」を選ぶと、証券会社が税金を計算して納めてくれるので、原則として確定申告がいらない(出典:国税庁 No.1476「特定口座制度」)
- 一般口座
-
利益に約20%の税金がかかる口座。年間の利益を自分で計算して、確定申告する
つまり、NISAを「特別な制度」として覚える必要はありません。特定口座や一般口座と並ぶ、口座の選択肢の1つです。
違いは「利益に税金がかかるかどうか」
では、口座によってどれくらい差が出るのでしょうか。
投資信託を売って10万円の利益が出た場合で比べてみます。
上場株式や投資信託の利益にかかる税率は20.315%です。(出典:国税庁 No.1463「株式等を譲渡したときの課税(申告分離課税)」)
税率20.315%の内訳
所得税15%、復興特別所得税0.315%、住民税5%を合わせた税率です。復興特別所得税は、所得税額に2.1%をかけて計算されます(15%×2.1%=0.315%)。
| 口座 | 利益 | 税金 | 手元に残る額 |
|---|---|---|---|
| 特定口座など(課税口座) | 10万円 | 20,315円 | 79,685円 |
| NISA口座 | 10万円 | 0円 | 10万円 |
同じ商品を同じタイミングで売っても、どの口座で持っていたかだけで、手元に残るお金が変わります。これがNISA口座を使う理由です。
warrettくん中身はまったく同じなのに、箱が違うだけで2万円以上の差。これが「口座の種類」の意味なんだ。
中に何を入れるかは、口座とは別の話
ここまでで分かるように、NISA口座の役割は「出た利益に税金をかけないこと」だけです。
利益が出るか、損が出るかは、口座ではなく中身で決まります。
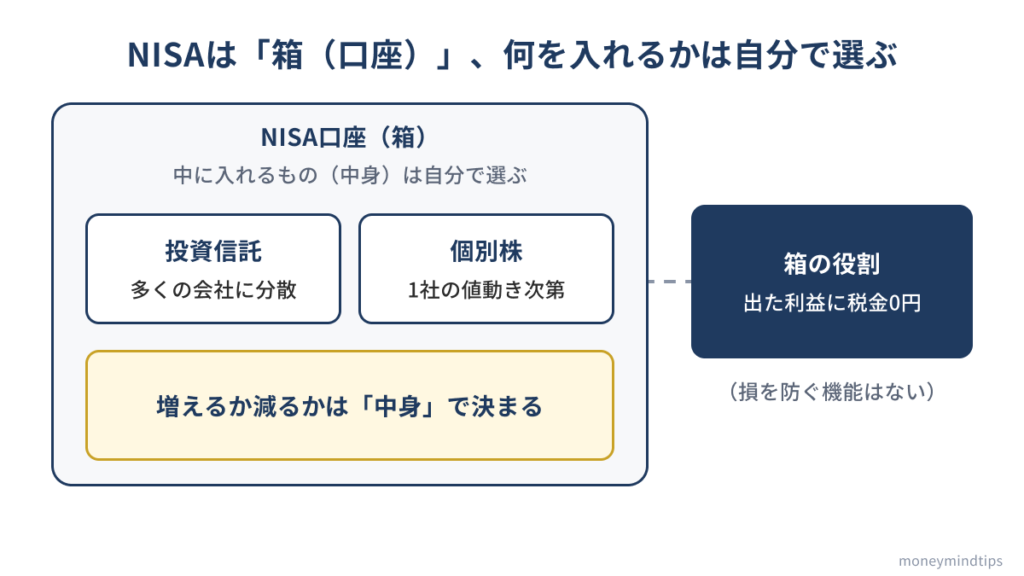
NISA口座の中には、投資信託だけでなく、成長投資枠を使えば個別株も入れられます。どちらを入れても「箱」は同じNISA口座ですが、値動きの仕方はまったく違います。
- 投資信託:たくさんの会社に分散して投資する。1社の業績が悪くても、全体への影響は小さい
- 個別株:1社の株を買う。その会社の業績や株価に大きく左右される
NISAのよくある誤解3つ
誤解1「NISAで失敗した」
SNSでは「NISAで失敗した」「NISAで損をした」という声をよく見かけます。
しかし、ここまで読んだ方なら分かるとおり、NISAは箱です。損をしたのは箱ではなく、箱の中に入れたものです。
損の原因は、必ず「NISA口座の中で何を買い、どう持っていたか」にあります。たとえば、個別株を買ったら値下がりした、値動きを見て短期間で売り買いを繰り返した、といったケースです。「NISAで失敗」という言葉だけでは、本当の原因は分かりません。
warrettくん「お財布のせいでお金が減った」って言われても、お財布は困っちゃうよね。
なお、広く分散した投資信託でも、短期的には値下がりすることがあります。投資信託なら必ず増える、というわけではありません。
誤解2「NISAという商品を買う」
「NISAを買う」「NISAを始める」という言い方がよく使われますが、実際にやることは次の2ステップです。
- 証券会社などでNISA口座を開く(箱を用意する)
- その口座で、投資信託などを買う(中身を入れる)
口座を開いただけでは、何も投資していない状態です。口座を開いて満足してしまい、中身を買っていなかった、ということがないように注意しましょう。
誤解3「NISAなら損をしない」
NISAで非課税になるのは、利益が出たときだけです。損をしたときに、その損を補ってくれる仕組みはありません。
むしろ、NISA口座には特有の注意点があります。
- NISA口座で出た損は、特定口座や一般口座で出た利益と相殺(損益通算)できない
- その損を翌年以降に繰り越すこともできない
特定口座や一般口座なら、ある商品の損と別の商品の利益を相殺して、税金を減らすことができます。NISA口座ではこれができないため、「損が出たときは、普通の口座より不利」という面もあります。
だからこそ、NISA口座には、短期的に大きく損をしにくく、長く持てる中身を入れることが大切です。
だからどうするか
NISAを「口座の種類」として理解できたら、次にやることはシンプルです。
- 「箱」と「中身」を分けて考える(NISAを始めるかどうかと、何を買うかは別の判断)
- 箱(NISA口座)には、長く持てる中身を入れる(非課税の期間は無期限。損益通算ができない点も考えると、広く分散した投資信託を長く持つ使い方と相性が良い)
- 特定口座の「源泉徴収あり/なし」など、口座の違いをもっと知りたい方は次の記事へ
運営者の場合:旧つみたてNISAで買った分はどうなった?
運営者のほったらかし先輩は、2020年に旧つみたてNISAで積立を始めました。2024年から今のNISAが始まったとき、「前の口座で買った分はどうなるの?」と気になった方も多いと思います。
2023年までに旧NISA(つみたてNISA・一般NISA)で買った商品は、今のNISAとは別の枠で管理され、それまでのルールのまま非課税が続きます。(出典:金融庁「NISAを知る」)
旧つみたてNISAの非課税期間は最長20年なので、運営者が2020年に買った分は、2039年末まで非課税で持ち続けられます。今のNISAの1,800万円の枠も、これとは別に使えます。
ここでも「箱が2つある」と考えると分かりやすくなります。古い箱の中身は古いルールのまま置いておき、新しく買う分は新しい箱に入れる、というイメージです。
warrettくん古い箱を空けて、新しい箱に移す必要はないんだ。
よくある質問
- NISA口座はいくつでも作れますか?
-
1人1口座です。口座を開く金融機関は、1年単位で変更できます。
- NISA口座で買った投資信託を売ると、非課税の枠はどうなりますか?
-
売った商品を買ったときの金額分の枠が、翌年以降に復活します。
まとめ
- NISAは「制度」ではなく、利益に税金がかからない口座(箱)と考えると分かりやすい
- 投資の口座は、NISA口座・特定口座・一般口座の3種類。違いは税金のかかり方
- 10万円の利益なら、課税口座では20,315円の税金がかかり、NISA口座では0円
- 増えるか減るかは、口座ではなく中に入れるもので決まる
- NISA口座の損は、他の口座の利益と相殺できない。だからこそ長く持てる中身が向いている
参考
※本記事は2026年10月時点の情報です。
投資にはリスクがあり、元本は保証されません。投資信託でも短期的には値下がりすることがあります。当サイトの情報は、特定の金融商品の購入をすすめるものではありません。最終的な投資判断はご自身でお願いします。